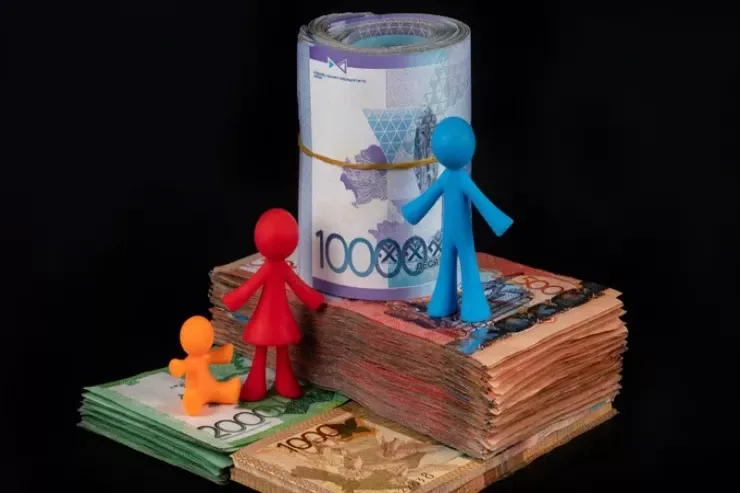
Ailə həyatının ilk illərində pul adətən eyni anda bir çox istiqamətə xərclənir: telefon üçün taksit, istirahət krediti, mebel borcu və digər ödənişlər. Əvvəlcə hər bir ödəniş kiçik görünür, amma bir gün məlum olur ki, maaşdan demək olar heç nə qalmayıb.
Lent.az xarici mediaya istinadən belə maliyyə tələsinə düşməmək üçün bir neçə sadə qaydaya əməl etmək mümkünlüyünü göstərir.
Lazımsız borclara fasilə verin
12 və ya 24 aylıq taksit bahalı əşyaları almağın rahat üsullarından biridir. Lakin gənc ailə üçün bir neçə kiçik aylıq ödəniş bəzən bir böyük kreditdən daha təhlükəli ola bilər. Çünki xırda borclar yığılıb böyük maliyyə yükünə çevrilir.
Maliyyə məsləhətçiləri kredit və taksitdən yalnız həqiqətən vacib alışlar üçün istifadə etməyi tövsiyə edirlər.
Məsələn, qazanc əldə etmək üçün lazım olan texnika və ya mühüm sağlamlıq xərcləri buna daxil ola bilər.
Yeni smartfon və ya bahalı brend geyim isə gözləyə bilər.
Sadə qayda belədir: gələcək maaşı indidən xərcləməyin.
İstirahət edin, amma onun pulunu bir il ödəməyin
Bu, gənc ailənin səyahətdən tamamilə imtina etməsi demək deyil. Əsas məsələ səfəri borcla deyil, əvvəlcədən yığılan pulla planlaşdırmaqdır.
Məsələn, ailə büdcəsində səyahət üçün ayrıca yığım hesabı açmaq və hər maaşın 10 faizini ora köçürmək mümkündür.
Əgər ailə ayda 500 min tenge qazanırsa, 50 min tenge gələcək səyahət üçün kənara qoyula bilər. Bir ildən sonra artıq kifayət qədər böyük məbləğ toplanacaq, üstəlik hesab üzrə faiz də əldə etmək mümkündür.
Yaya qədər yalnız daha ucuz bir istiqamət üçün pul yığılıbsa, həmin variantı seçmək daha məqsədəuyğundur. Pul Türkiyə səfərinə çatırsa, o zaman Türkiyəyə getmək olar. Əsas məqsəd evə borcsuz qayıtmaqdır.
Artıq istifadə etdiyiniz aviabiletin pulunu növbəti bir il ərzində ödəmək psixoloji baxımdan da ağırdır. Bu, ailədə daimi maliyyə sıxıntısı hissi yaradır.
Burada vaxt amili də mühümdür. Səyahət nə qədər tez planlaşdırılsa, uyğun qiymətə bilet və yaşayış yeri tapmaq şansı bir o qədər artır.
Məsələn, aviabiletləri 4–6 ay əvvəl almaq və kreditlə paket tur əvəzinə yaşayış yerini müstəqil axtarmaq səfərin ümumi xərcini 30–40 faizə qədər azalda bilər.
Uşaq əşyalarını alıb sonra yenidən satmaq olar
Uşağın dünyaya gəlməsi ailə büdcəsini çox sürətlə dəyişə bilər. Uşaq arabası, beşik, avtomobil oturacağı, yemək stulu, geyim və digər əşyaların siyahısı sürətlə uzanır.
Halbuki uşaqlar üçün alınan bir çox əşya çox qısa müddət istifadə olunur. Məsələn, uşaq arabası hələ yaxşı vəziyyətdə olduğu halda uşaq artıq ondan istifadə etməyə bilər.
Bu səbəbdən ikinci əl bazarında yaxşı vəziyyətdə olan uşaq əşyalarını mağaza qiymətindən xeyli ucuz tapmaq mümkündür.
Məsələn, mağazada 150 min tenge olan brend uşaq arabası elan saytlarında və valideyn qruplarında 20–25 min tengeyə satıla bilər.
Burada məqsəd yalnız ucuz almaq deyil. Əşyanı istifadə etdikdən sonra yenidən satmaqla xərclərin bir hissəsini geri qaytarmaq da mümkündür.
Şəxsi pulla ailənin ümumi pulunu qarışdırmayın
Almaniyada “Drei-Konten-Modell”, yəni “üç hesab modeli” adlanan maliyyə sistemi geniş müzakirə olunur.
Bu modelin prinsipi sadədir: həyat yoldaşlarının hərəsinin öz şəxsi bank hesabı olur və əlavə olaraq ailənin ümumi xərcləri üçün birgə hesab açılır.
Hər kəs maaşını əvvəlcə öz şəxsi hesabında saxlayır. Daha sonra ər-arvad əvvəlcədən razılaşdırılmış məbləği ümumi hesaba köçürür.
Kirayə, ərzaq, kommunal xidmətlər və digər ailə xərcləri həmin hesabdan ödənilir.
Ümumi xərclərə qoyulan məbləğin mütləq bərabər olması da tələb olunmur.
Əgər tərəflərdən biri ailənin ümumi gəlirinin 60 faizini, digəri isə 40 faizini qazanırsa, ümumi xərclərə töhfə də eyni nisbətdə bölüşdürülə bilər.
Bundan sonra hər kəsin hesabında qalan pul şəxsi vəsait hesab olunur.
Beləliklə, biri digərindən niyə yeni kosmetika aldığını, digəri isə videooyuna niyə pul xərclədiyini soruşmaq məcburiyyətində qalmır.
Bu, həyat yoldaşlarının bir-birinin xərclərinə tamamilə laqeyd olması demək deyil. Sadəcə ailə qarşısında ümumi maliyyə öhdəlikləri yerinə yetirildikdən sonra hər kəsin hesabat vermədən xərcləyə biləcəyi şəxsi məbləği qalır.
Uşaq sahibi olmamışdan əvvəl özünüzü sınayın
Ailə uşaq planlaşdırırsa, əvvəlcədən bir maaşla yaşamağı sınaqdan keçirmək faydalı ola bilər.
Bunun üçün ailə gələcək xərclərini hesablayaraq yalnız iki maaşdan daha az olanını gündəlik büdcədə saxlayır, digər maaşı isə tam şəkildə ehtiyat fonduna yönəldir.
Məsələn, uşaq doğulmazdan bir il və ya bir il yarım əvvəl bu üsulu tətbiq etmək mümkündür.


 Bizi Telegram-da izləyin
 t.me/lent_az
 Bizi Instagram-da izləyin
 Bizi TikTok-da izləyin
 Bizi Facebook-da izləyin
 Bizi X-da izləyin