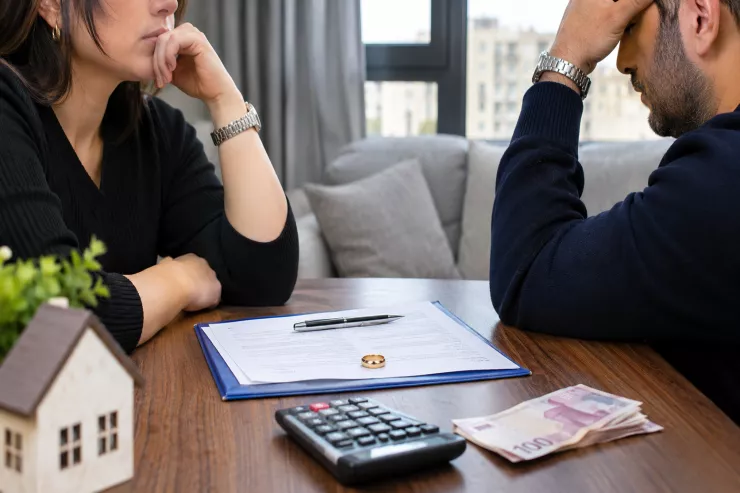
Azərbaycanda boşanan ailələrin qarşılaşdığı ən ciddi problemlərdən biri kredit borclarının bölüşdürülməsidir. Evlilik dövründə alınan mənzil, avtomobil və digər əmlakın taleyi ilə yanaşı, banklara olan borclar da keçmiş ər-arvad arasında mübahisəyə səbəb olur. Bəs boşanma zamanı kredit kimin adına rəsmiləşdirilibsə, borcu da həmin şəxs ödəməlidir? Yoxsa nikah dövründə götürülən bütün kreditlər ər-arvad arasında yarı bölünür?
Lent.az boşanma zamanı kredit öhdəliklərinin necə bölüşdürüldüyünü, Azərbaycan qanunvericiliyinin bu məsələyə yanaşmasını və vətəndaşların bilməli olduğu mühüm məqamları araşdırıb.
Kredit bir nəfərin adınadırsa, borc da yalnız onundur?
Azərbaycanda geniş yayılmış yanlış təsəvvürlərdən biri budur ki, nikah dövründə götürülən bütün kreditlər avtomatik olaraq ər-arvadın ortaq borcu sayılır.
Əslində, kreditin hansı məqsədlə götürülməsi və vəsaitin hara xərclənməsi mühüm əhəmiyyət daşıyır.
Məsələn, ər öz adına 20 min manat kredit götürərək həmin vəsaiti ailənin mənzilinin təmirinə, məişət avadanlıqlarına və digər ümumi ehtiyaclara sərf edibsə, bu borcun ailənin ümumi öhdəliyi kimi qiymətləndirilməsi üçün əsas yarana bilər.
Lakin kredit şəxsi məqsədlər üçün götürülübsə və ailənin ehtiyaclarına xərclənməyibsə, onun avtomatik olaraq digər həyat yoldaşına aid edilməsi düzgün deyil.
Boşanma bank qarşısındakı borcu ləğv edirmi?
Xeyr. Nikahın pozulması kredit müqaviləsinin avtomatik dəyişdirilməsi demək deyil. Azərbaycan Ali Məhkəməsinin Plenumunun 12 mart 2024-cü il tarixli qərarında da bu məsələyə aydınlıq gətirilib.
Qərara əsasən, ər-arvad arasında borcun bölüşdürülməsi bankın razılığı olmadan kredit müqaviləsində borcalanın dəyişdirilməsi anlamına gəlmir. Yəni kredit ərin adına rəsmiləşdirilibsə, boşanma zamanı məhkəmənin borcu ümumi öhdəlik hesab etməsi bank qarşısında müqavilə üzrə məsuliyyətin avtomatik olaraq arvada keçməsi demək deyil. Bununla yanaşı, qanunla yaranan birgə məsuliyyət də nəzərə alınmalıdır.
Ər krediti ödəyibsə, pulun yarısını arvadından ala bilər?
Tutaq ki, ailə nikah dövründə 30 min manat kredit götürüb. Pul ümumi ehtiyaclara xərclənib. Boşanmadan sonra isə 12 min manat borc qalıb.
Ər həmin məbləği şəxsi vəsaiti hesabına ödəyərsə, məhkəməyə müraciət edərək keçmiş həyat yoldaşından borcun ona düşən hissəsini tələb edə bilər.
Əgər məhkəmə borcu ümumi öhdəlik kimi tanıyarsa və tərəflərin payları bərabər müəyyən edilərsə, ər ödədiyi 12 min manatın 6 min manatını geri tələb etmək hüququ qazana bilər.
Lakin bu, bütün hallarda borcun mütləq yarı bölünəcəyi demək deyil. Məhkəmə qanunla nəzərdə tutulmuş əsaslar olduqda payları fərqli müəyyən edə bilər.
İpoteka ilə alınan mənzil kimə qalır?
Azərbaycanda ən çox mübahisə yaradan məsələlərdən biri ipoteka kreditidir. Ailə nikah dövründə ipoteka ilə mənzil alıbsa, boşanma zamanı həm mənzil üzərində mülkiyyət hüququ, həm də ödənilməmiş kredit nəzərə alınır.
Məsələn, 120 min manatlıq mənzil alınıb və onun 70 min manat kredit borcu qalıb. Mənzilin yalnız ərin adına rəsmiləşdirilməsi onun mütləq şəkildə təkbaşına mülkiyyətçi olması demək deyil.
Əmlak nikah dövründə ümumi vəsait hesabına əldə edilibsə, digər həyat yoldaşının da həmin mənzildə pay hüququ yarana bilər. Ancaq ipoteka ilə yüklü mənzilin bölünməsi zamanı bankın hüquqları da qorunmalıdır.
Konstitusiya Məhkəməsinin mövqeyinə görə, kreditlə əldə edilmiş əmlak üzərində hüquqlar müəyyənləşdirilərkən onunla bağlı maliyyə öhdəlikləri də nəzərə alınmalıdır.
Gizli götürülən kreditə görə kim cavabdehdir?
Bəzən ər və ya arvad həyat yoldaşından xəbərsiz kredit götürür. Daha sonra boşanma zamanı həmin borcun yarısını qarşı tərəfdən tələb edir.
Belə vəziyyətdə əsas məsələ pulun ailənin ehtiyaclarına xərclənib-xərclənməməsidir.
Məsələn, ər arvadından xəbərsiz kredit götürərək şəxsi biznesinə və ya yalnız öz ehtiyaclarına xərcləyibsə, bu borcun ailənin ümumi öhdəliyi hesab edilməsi üçün ayrıca hüquqi əsas olmalıdır.
Əksinə, həmin pulla ailənin yaşadığı mənzil təmir edilibsə, məişət əşyaları alınıbsa və ya ümumi xərclər qarşılanıbsa, borcun birgə öhdəlik kimi tanınması mümkündür.
Məhkəmədə hansı sübutlar tələb oluna bilər?
Kreditin ailə ehtiyaclarına sərf edildiyini göstərən bank köçürmələri, alış-veriş qəbzləri, müqavilələr və digər sənədlər mübahisənin həllində əhəmiyyətli rol oynaya bilər.
Xüsusilə nağd götürülmüş kreditlərdə pulun sonradan hara xərcləndiyini müəyyən etmək çətinləşir. Buna görə də kreditlə bağlı sənədlərin saxlanılması vacibdir.
Azərbaycan Ailə Məcəlləsinin 41-ci maddəsi ər-arvadın şəxsi və ümumi öhdəliklərinə görə məsuliyyətini tənzimləyir. Məhkəmə borcun ailə ehtiyaclarına xərcləndiyini müəyyən edərsə, qanunda nəzərdə tutulan qaydada ümumi əmlaka, zəruri hallarda isə tərəflərin şəxsi əmlakına ödəmə yönəldilə bilər.
Nəticə etibarilə, boşanmaq kredit borcundan avtomatik azad olmaq demək deyil. Eyni zamanda nikah dövründə götürülmüş hər kreditin yarısını keçmiş həyat yoldaşından tələb etmək də mümkün deyil. Həlledici məsələ kreditin hansı məqsədlə götürülməsi, pulun necə xərclənməsi və tərəflərin hüquqi öhdəlikləridir.


 Bizi Telegram-da izləyin
 t.me/lent_az
 Bizi Instagram-da izləyin
 Bizi TikTok-da izləyin
 Bizi Facebook-da izləyin
 Bizi X-da izləyin