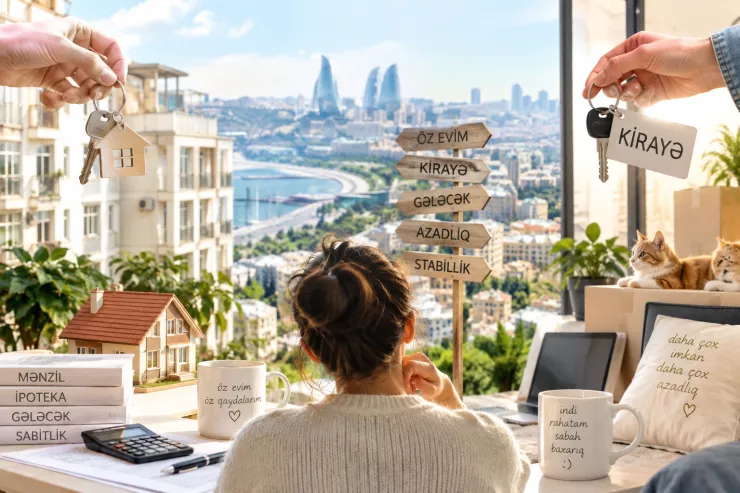
Bakıda mənzil qiymətlərinin yüksək olması, kirayə haqlarının isə ailə büdcəsinin ciddi hissəsini aparması bir çox insanı eyni sual qarşısında qoyur: illərlə kirayə pulu ödəmək daha sərfəlidir, yoxsa ilkin ödəniş toplayıb ipoteka ilə ev almaq? Rəqəmlərə baxanda məsələnin ilk göründüyü qədər sadə olmadığı üzə çıxır.
Lent.az-ın əməkdaşının bu mövzuda hazırladığı materialı təqdim edirik:
2026-cı ilin sentyabrında Bakı üzrə satışa çıxarılan mənzillərin qiymətləri ilə bağlı müxtəlif bazar platformalarının göstəriciləri fərqlənsə də, ümumi mənzərə paytaxtda ev sahibi olmağın artıq böyük kapital tələb etdiyini göstərir. Prayk platformasının 16 sentyabr göstəricilərində Bakıda satışda olan mənzillərin median qiyməti 216 min manat, kvadratmetrin median qiyməti isə 2725 manat göstərilir. Kirayə mənzillərdə median aylıq qiymət 800 manatdır.
Beləliklə, təxminən 200 min manatlıq mənzili nümunə götürək. Alıcının bu məbləği hazır şəkildə yoxdursa, əsas variantlardan biri ipotekadır. İpoteka və Kredit Zəmanət Fondunun hazırkı şərtlərinə əsasən, adi ipotekanın maksimum məbləği 150 min manat, müddəti 25 il, minimum ilkin ödənişi 15 faizdir. Zəmanət verilməmiş adi ipoteka üzrə maksimum illik faiz dərəcəsi 8 faizdir.
Lakin burada mühüm detal ortaya çıxır. 200 min manatlıq mənzilin 15 faizi 30 min manat etsə də, Fond xətti ilə adi ipotekanın maksimum məbləği 150 min manat olduğundan, belə mənzil üçün alıcının ən azı 50 min manat şəxsi vəsaiti olmalıdır. Üstəlik, qiymətləndirmə, sığorta, notariat, dövlət rüsumları və digər əlavə xərclər də yarana bilər.
150 min manat kreditin 25 il müddətinə illik 8 faizlə götürüldüyünü nəzərə alsaq, annuitet hesablaması ilə aylıq ödəniş təxminən 1158 manat edir. 25 ilin sonunda banka ümumilikdə təxminən 347 min manat ödənilmiş olur. Bunun təxminən 197 min manatı faiz ödənişlərinin payına düşür. İlkin 50 min manatı da nəzərə aldıqda, 200 min manatlıq mənzil alıcıya uzun müddətdə təxminən 397 min manata başa gələ bilər. Bu, sadələşdirilmiş hesablamadır və əlavə xərcləri əhatə etmir.
Bəs kirayə?
Hazırkı bazarda aylıq 800 manatlıq mənzildə yaşayan şəxs qiymət heç dəyişməsə, ildə 9600 manat, 10 ildə 96 min manat, 25 ildə isə 240 min manat kirayə haqqı ödəyər. Ancaq 25 il ərzində kirayənin eyni qalması real bazar şəraitində zəmanətli deyil. Digər tərəfdən, kirayədə yaşayan şəxs 25 ilin sonunda həmin mənzil üzərində mülkiyyət hüququ əldə etmir.
İpotekanın əsas fərqi də məhz burada üzə çıxır. Aylıq ödəniş kirayədən yüksək ola bilər və ilk illərdə ailə büdcəsinə daha ciddi yük yaradar, lakin kredit başa çatdıqdan sonra mənzil borcalanın mülkiyyətində qalır. Eyni zamanda daşınmaz əmlakın gələcək qiymətinin necə dəyişəcəyi əvvəlcədən dəqiq bilinmir.
Kirayənin isə başqa üstünlüyü var: insan iş yerinə, ailə vəziyyətinə və gəlirinə uyğun olaraq yaşayış yerini daha rahat dəyişə bilir. Böyük ilkin kapital tələb olunmur. Xüsusilə gəliri qeyri-sabit olan və yaxın illərdə başqa şəhərə və ya ölkəyə köçməyi planlaşdıranlar üçün uzunmüddətli kredit öhdəliyi əlavə risk yarada bilər.
Məsələnin başqa tərəfi ilkin ödənişdir. 50 min manat toplamaq bir çox ailə üçün illər tələb edir. Bu müddətdə həm kirayə ödəmək, həm də ev almaq üçün pul yığmaq ailə büdcəsini ikiqat təzyiq altında saxlaya bilər. Mənzil qiymətləri yığım tempindən daha sürətlə yüksələrsə, dünən əlçatan görünən ev bir neçə ildən sonra yenidən uzaqlaşa bilər.
2026-cı ilin ilk yarısında İpoteka və Kredit Zəmanət Fondunun vəsaiti hesabına 2242 ipoteka krediti verilib və onların ümumi məbləği 226,3 milyon manat təşkil edib. Bu da mənzil almaqda kredit mexanizminə tələbatın davam etdiyini göstərir.
Nəticədə “ev almaq, yoxsa kirayədə qalmaq?” sualının hamı üçün eyni cavabı yoxdur. Əsas hesab aylıq kirayə ilə ipoteka ödənişini müqayisə etməklə bitmir. İlkin ödəniş, kredit faizi, ailənin gəliri, iş sabitliyi, yaşayış planı və mənzilin gələcək dəyəri birlikdə nəzərə alınmalıdır.
Bir məqam isə rəqəmlərdən aydın görünür: Bakıda ev almaq istəyən ailə artıq təkcə “ayda nə qədər ödəyəcəyini” deyil, qarşıdakı 20-25 ilin maliyyə yükünü hesablamalıdır. Çünki yanlış qərarın qiyməti bir neçə aylıq maaş yox, yüz minlərlə manat ola bilər.


 Bizi Telegram-da izləyin
 t.me/lent_az
 Bizi Instagram-da izləyin
 Bizi TikTok-da izləyin
 Bizi Facebook-da izləyin
 Bizi X-da izləyin